
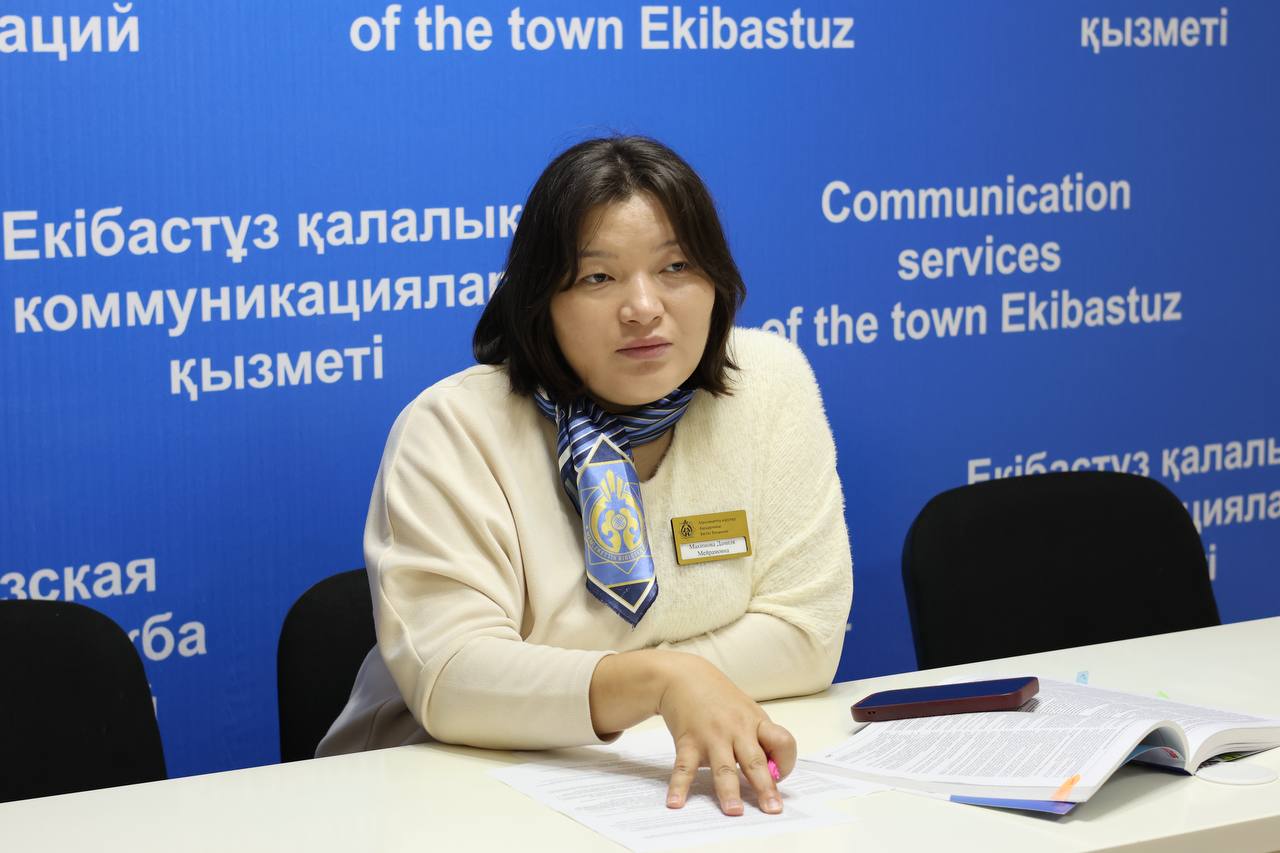
Қалалық коммуникациялар қызметінде жеке тұлғалардың мүлкіне салынатын салық тақырыбына арналған брифинг өтті. Брифингте Екібастұз қаласы бойынша мемлекеттік кірістер басқармасы жеке тұлғалар және жалпыға бірдей декларациялау бөлімінің басшысы Дамиля Макимова азаматтарға мүлік салығын есептеу тәртібі, салықтық жеңілдіктер, төлеу мерзімдері және берешек туындаған жағдайда қолданылатын шаралар туралы түсіндірді.
Жеке тұлғалардың мүлік салығы Қазақстан Республикасының аумағында орналасқан тұрғын үйлердің, пәтерлердің, саяжай құрылыстарының, гараждардың, автотұрақ орындарының және басқа да салық салу объектілерінің меншік иелеріне есептеледі. Мүлік салығы салық салу объектісіне меншік құқығы бар жеке тұлғаларға есептеледі.
Жеке тұлғалардың мүлік салығын салық объектісінің орналасқан жеріне қарай мемлекеттік кірістер органдары есептейді. Мүлік салығын есептеу кезінде тұрғын үйлердің, ғимараттардың, саяжай құрылыстарының, гараждардың, автотұрақ орындарының және өзге де нысандардың құны ескеріледі. Егер бірнеше объектінің жиынтық құны белгіленген шекті мөлшерден асса, салықты есептеудің тиісті тәртібі қолданылады.
Салық мөлшерлемесі объектінің құнына байланысты белгіленеді: объектінің құны жоғарылаған сайын қолданылатын мөлшерлеме де жоғарылайды.
– 2026 жылдан бастап объектілердің жиынтық құны белгіленген шекті мөлшерден асқан жағдайда салықты есептеудің бөлек тәртібі қарастырылған. Ескерте кетейін, мүлік салығы есепті салық кезеңінен кейінгі жылдың 1 шілдесінен кешіктірілмей есептеледі және салық сомасы осы жылдың 1 қазанына дейін төленуі тиіс, – деді Дамиля Макимова.
Мүлік салығын белгіленген мерзімде төлемеген жағдайда келесі күннен бастап әрбір кешіктірілген күн үшін өсімпұл есептеледі. Салық берешегі бар азаматқа тиісті хабарлама жіберіледі. Хабарламаны орындау үшін 30 жұмыс күні беріледі. Егер берешек сомасы 1 АЕК-тен асса (2026 жылы 1 АЕК мөлшері – 4 325 теңге), борышкерге салық бұйрығы жіберіледі. Салық бұйрығын алғаннан кейін де берешек өтелмеген жағдайда құжаттар сот орындаушыларына жолдануы мүмкін. Салық төлеушінің банк шоттарына және мүлікке тыйым салу сияқты мәжбүрлеп өндіріп алу шаралары қолданылуы ықтимал.
Кейбір азаматтарда мүлік салығының сомасы өткен жылмен салыстырғанда жоғары болуы мүмкін. Бұған бірнеше фактор әсер етеді екен. Объектінің құны немесе алаңының өзгеруі, жылжымайтын мүлік туралы мәліметтердің жаңартылуы, объектінің басқа да сипаттамаларының өзгеруі, сондай-ақ, Салық кодексінде көзделген есептік көрсеткіштер мен салық мөлшерлемелерінің өзгеруі салық сомасына ықпал етеді. Сондықтан салық сомасы өзгерген жағдайда объект туралы мәліметтердің дұрыстығын тексеріп алғаныңыз жөн.
Жылжымайтын мүлік объектісі сатылғанымен, салық есептелген жағдайда, ең алдымен меншік құқығының тоқтатылғаны туралы мәліметтердің мемлекеттік кірістер органдарына түскен-түспегенін тексеру қажет. Кейбір үй сатқан азаматтар мұндайды ескермеуі мүмкін.
Мұндайда салық объектінің нақты иелену мерзімі ескеріле отырып есептеледі. Егер меншік құқығының тоқтатылғаны туралы ақпарат мемлекеттік кірістер органдарына келіп түспесе немесе есептеу кезінде ескерілмесе, азамат объектінің орналасқан жеріне қарай мемлекеттік кірістер органына жүгініп, салық есептеуін тексертіп, қажет болған жағдайда түзете алады.
Қазақстан Республикасының Салық кодексінде жеке тұлғалардың жекелеген санаттары үшін мүлік салығына жеңілдіктер көзделген. Оларға Кеңес Одағының Батырлары, Социалистік Еңбек Ерлері, «Халық Қаһарманы», «Қазақстанның Еңбек Ері» атақтарына ие болғандар, «Еңбек Даңқы» орденінің толық кавалерлері және «Отан» орденімен наградталғандар жатады. Бұл санаттар үшін заңда белгіленген шектерде (2026 жылы 1 000 АЕК 4 325 000 теңге) мүлік салығынан босату көзделген.
Ұлы Отан соғысының ардагерлері, оларға теңестірілген ардагерлер, басқа мемлекеттер аумағындағы жауынгерлік іс-қимылдардың ардагерлері, тыл еңбеккерлері және мүгедектігі бар тұлғалар үшін де заңнамада белгіленген объектілер үшін жеңілдіктер (2026 жылы 1 500 АЕК, яғни, 6 487 500 теңге) қарастырылған.
Сондай-ақ, «Алтын алқа» иегерлері, «Батыр ана» атағына ие болған көпбалалы аналар және жеке тұратын зейнеткерлер, 18 жасқа толғанға дейін жетім балалар мен ата-анасының қамқорлығынсыз қалған балалар, мүгедектігі бар баланың немесе бала кезінен мүгедектігі бар тұлғаның ата-анасының бірі мүлік салығына жеңілдіктерді пайдалана алады.
Кей жағдайда жеңілдікке құқық беретін мәліметтер ақпараттық жүйелерде болмауы немесе салықты есептеу кезінде ескерілмеуі мүмкін. Егер азамат өзінің жеңілдік санатына жататынына қарамастан мүлік салығы есептелгенін анықтаса, объектінің орналасқан жеріне қарай мемлекеттік кірістер органына жүгініп, жеңілдікке құқықты растайтын құжаттарды ұсынуы керек. Содан кейін ғана тиісті мәліметтер тексеріліп, қажет болған жағдайда салық есептеуі қайта қаралады.
Азаматтар мүлік салығын e-Salyq Azamat мобильді қосымшасы, kgd.gov.kz порталы, екінші деңгейдегі банктер мен басқа да төлем сервистері арқылы төлей алады.
– Мүлік салығын дұрыс әрі уақытылы төлеу үшін азаматтарға жыл сайын салық есептеулерін тексеріп, жылжымайтын мүлік туралы мәліметтердің дұрыстығына және қолданыстағы жеңілдіктердің есепке алынуына назар аудару ұсынылады, – дейді бөлім басшысы.
Гүлсана ҚУАТБАЙҚЫЗЫ